17 ноября 2026
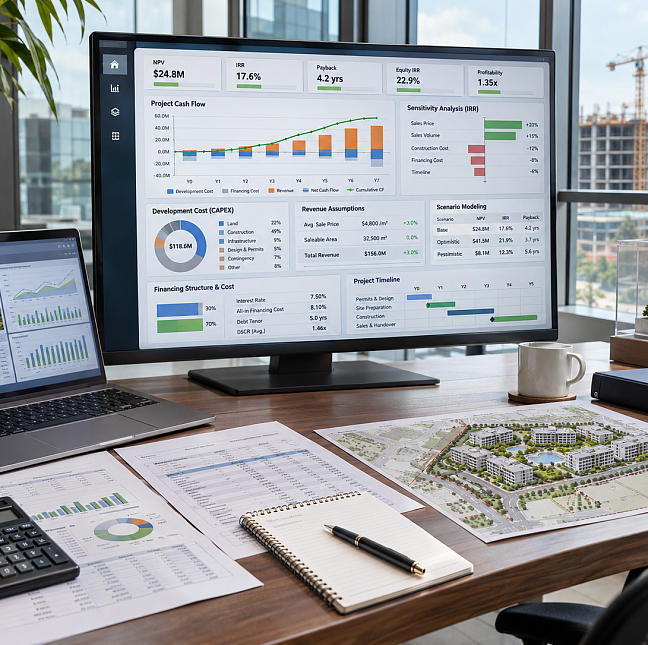
Финансовая модель девелоперского проекта позволяет связать стоимость земли, строительство, сроки, продажи или аренду, финансирование и будущие денежные потоки в единую систему. На ее основе инвестор оценивает потенциальную доходность проекта, потребность в капитале и период возврата вложений.
Но итоговые показатели модели зависят прежде всего от исходных предпосылок. Если цена реализации завышена, темпы продаж переоценены или CAPEX рассчитан без достаточного резерва, привлекательная доходность может существовать только в расчетной таблице.
Поэтому качественная финансовая модель должна не подтверждать заранее принятое инвестиционное решение, а показывать, насколько проект устойчив к изменениям рынка, сроков и стоимости реализации. CORE.XP также рассматривает модель как инструмент проверки сценариев и чувствительности проекта к ключевым параметрам.
Что показывает финансовая модель девелоперского проекта
Финансовая модель описывает движение денежных средств на протяжении жизненного цикла проекта.
В ней соединяются несколько групп показателей: стоимость приобретения участка или входа в проект, затраты на проектирование и строительство, график инвестиций, будущая выручка, операционные расходы, условия финансирования и сроки реализации.
На основе этих данных рассчитываются показатели инвестиционной эффективности — например, денежный поток, срок окупаемости, NPV и IRR.
При этом сами показатели не являются самостоятельным прогнозом. Они отражают те предпосылки, которые были заложены в расчет.
Если ввод объекта запланирован слишком рано, модель раньше начинает получать доход. Если цена реализации выше рыночной, растет прогнозная выручка. Если не учтена часть расходов, увеличивается ожидаемая прибыль.
Поэтому анализ финансовой модели всегда должен начинаться не с итогового IRR, а с проверки исходных данных.
Ошибка №1. Завышенная цена реализации
Одна из самых распространенных ошибок — использовать максимальные цены рынка как базовую предпосылку проекта.
При анализе жилого девелопмента это может быть цена продажи квартир или апартаментов. Для коммерческой недвижимости — арендная ставка или будущая стоимость продажи объекта.
Проблема возникает, когда в модель переносится показатель наиболее успешного конкурента без учета различий между проектами.
На цену влияют локация, класс объекта, стадия реализации, качество продукта, объем предложения, конкурентное окружение и момент выхода на рынок.
Если будущий проект выйдет через несколько лет, сегодняшняя цена конкурента также не может автоматически использоваться как цена будущей реализации.
Рыночное обоснование должно отвечать на более сложный вопрос: какую цену способен поддерживать спрос именно на данный продукт и при предполагаемом графике вывода предложения.
Для жилых проектов CORE.XP, например, отдельно связывает прогноз цены с конкурентным предложением, спросом, стадиями проекта и темпами реализации.
Ошибка №2. Переоценка темпов продаж или аренды
Даже корректная цена не гарантирует запланированную выручку.
Необходимо понимать, какой объем предложения рынок способен поглощать за определенный период.
Если в модели предполагается, что жилой проект будет продавать 100 лотов в месяц, а сопоставимые проекты реализуют значительно меньше, денежный поток окажется завышенным.
Аналогичная ошибка возникает в коммерческой недвижимости. Новый бизнес-центр может иметь конкурентную арендную ставку, но для заполнения объекта потребуется больше времени, чем заложено в базовом сценарии.
Темпы реализации особенно важны потому, что они влияют сразу на несколько показателей.
Более медленные продажи означают позднее поступление выручки. Позднее поступление денежных средств увеличивает потребность в финансировании. Более продолжительное финансирование повышает процентные расходы.
Таким образом:
снижение темпов реализации → более поздняя выручка → дополнительная потребность в капитале → рост стоимости финансирования → снижение доходности.
Ошибка №3. Недооценка CAPEX
Строительный бюджет на ранней стадии проекта всегда содержит определенную степень неопределенности.
Часть технических решений еще не разработана, объемы работ уточняются, стоимость оборудования и материалов может меняться.
Ошибка возникает, когда предварительный бюджет воспринимается как фиксированный и в модели отсутствует резерв на возможные изменения.
CAPEX может увеличиваться из-за корректировки проектных решений, дополнительных работ, изменения требований к объекту, стоимости оборудования, подготовки территории или инженерной инфраструктуры.
Особенно чувствительны к таким факторам проекты реконструкции и redevelopment, где фактическое состояние существующих конструкций и коммуникаций может быть определено полностью только после начала работ.
CORE.XP отдельно отмечает влияние роста CAPEX и изменений проектных решений на экономику девелоперского проекта.
Финансовая модель должна позволять проверить, что произойдет с доходностью при росте стоимости строительства, например на 5, 10 или 15%.
Если небольшое изменение бюджета делает проект экономически нецелесообразным, запас его финансовой устойчивости невелик.
Ошибка №4. Слишком оптимистичный график реализации
Срок проекта влияет на экономику почти так же сильно, как стоимость строительства.
В финансовой модели необходимо учитывать не только продолжительность строительно-монтажных работ, но и проектирование, согласования, тендеры, закупки, производство оборудования, подключение инженерных сетей, приемку и другие этапы.
Если объект вводится на полгода позже, чем предусмотрено моделью, доход также начинает поступать позже.
При использовании заемного финансирования одновременно продолжают начисляться проценты.
Таким образом, задержка влияет сразу на две стороны модели: сдвигает доход и увеличивает расходы.
Особенно важно проверять сроки поставки критического оборудования и взаимосвязь между этапами проекта. Один отложенный процесс способен изменить общий календарный график.
Ошибка №5. Неполный учет расходов
В некоторых моделях хорошо детализировано строительство, но недостаточно полно отражены остальные затраты.
Помимо основного CAPEX проект может требовать расходов на проектирование, консультантов, технического заказчика, подключение к сетям, финансирование, маркетинг, управление, налоги и подготовку объекта к эксплуатации.
После ввода появляются операционные расходы.
Если часть затрат вынесена за пределы модели или учтена слишком приблизительно, итоговая прибыль оказывается завышенной.
Особенно важно соблюдать единый принцип расчета: нельзя сравнивать полную выручку проекта с неполным набором расходов.
Ошибка №6. Неверная оценка стоимости финансирования
Стоимость заемного капитала способна существенно влиять на финансовый результат проекта.
Ошибка возникает, когда модель учитывает только номинальную процентную ставку или предполагает, что условия финансирования не изменятся в течение всего периода реализации.
На практике значение имеют график выборки средств, период кредитования, сроки начала погашения, комиссии и другие параметры структуры финансирования.
Чем дольше реализуется проект и чем позже поступает выручка, тем больше может быть совокупная стоимость заемного капитала.
Именно поэтому срок строительства, темпы реализации и финансирование нельзя анализировать как независимые блоки.
Ошибка №7. Игнорирование очередности проекта
Для крупного жилого квартала, многофункционального комплекса или поэтапного промышленного проекта нельзя использовать одну усредненную модель на весь объем.
Разные очереди могут выходить на рынок в разные периоды и сталкиваться с различной конкурентной средой.
Кроме того, собственные очереди проекта способны конкурировать между собой.
Например, если девелопер одновременно выводит слишком большой объем жилья, это может снизить темпы продаж отдельных корпусов или потребовать дополнительных скидок.
Поэтому финансовая модель должна учитывать последовательность инвестиций и поступления выручки по этапам.
Ошибка №8. Отсутствие сценарного анализа
Один расчет создает ложное ощущение точности.
В реальном девелоперском проекте цена, продажи, стоимость строительства, финансирование и сроки могут отклоняться от первоначального плана.
Поэтому кроме базового сценария полезно рассматривать как минимум более благоприятный и стрессовый варианты.
В стресс-сценарии можно проверить ситуацию, при которой одновременно снижается цена реализации, замедляются продажи и увеличивается стоимость строительства.
Такой подход особенно важен потому, что негативные факторы часто возникают не изолированно.
Снижение спроса может потребовать корректировки цены. Это уменьшит выручку. Одновременно более медленные продажи увеличат срок финансирования.
Сценарный анализ позволяет увидеть не только ожидаемую доходность, но и диапазон возможных результатов. Такой подход используется CORE.XP при финансовом и инвестиционном анализе проектов.
Ошибка №9. Проверка только одного показателя доходности
Высокий IRR сам по себе еще не означает, что проект оптимален для инвестора.
Два проекта могут иметь похожую внутреннюю норму доходности, но сильно различаться по объему необходимых инвестиций, сроку возврата капитала и уровню риска.
Поэтому показатели необходимо рассматривать вместе.
В зависимости от задачи анализируют:
Для инвестора особенно важно понимать, какая часть результата формируется реальной экономикой проекта, а какая — выбранными допущениями.
Какие факторы сильнее всего влияют на доходность
Чувствительность зависит от конкретного проекта.
Для одного объекта ключевым фактором будет стоимость строительства. Для другого — цена продажи. Для третьего — срок выхода на рынок или стоимость кредита.
Поэтому универсального набора коэффициентов чувствительности нет.
Однако чаще всего необходимо проверить изменение цены или арендной ставки, темпа реализации, CAPEX, срока строительства, операционных расходов, стоимости финансирования и даты выхода проекта на рынок.
Важен и комбинированный стресс-тест.
Если модель проверяет только снижение цены на 5%, но не учитывает одновременное увеличение CAPEX и задержку ввода, реальный риск может быть существенно выше расчетного.
Почему срок окупаемости может оказаться больше запланированного
Окупаемость проекта зависит не только от размера прибыли, но и от времени поступления денежных средств.
Допустим, прогнозная выручка сохранилась, однако продажи сместились на год. Формально проект может получить те же денежные поступления, но инвестор вернет вложенный капитал позже.
Одновременно увеличивается период финансирования и снижается текущая стоимость будущих денежных потоков.
Именно поэтому график проекта имеет прямое финансовое значение.
Сроки строительства, темпы продаж и график финансирования должны быть синхронизированы внутри одной модели.
Как проверить реалистичность финансовой модели
Финансовая модель становится полезной для принятия инвестиционного решения, когда ее основные предпосылки можно объяснить и подтвердить.
Цена должна иметь рыночное обоснование. Темпы реализации — соответствовать емкости спроса и конкурентной ситуации. CAPEX — учитывать текущую стадию проекта и возможный диапазон изменений. Сроки — отражать реальную последовательность проектирования, закупок и строительства.
Особое внимание стоит уделять параметрам, небольшое изменение которых резко меняет NPV, IRR или срок окупаемости.
Именно они являются критическими точками экономики проекта и требуют постоянного контроля после запуска.
Финансовая модель должна меняться вместе с проектом
Еще одна ошибка — подготовить модель на инвестиционной стадии и больше к ней не возвращаться.
В процессе реализации появляются новые данные.
Уточняется проектная документация, проводятся тендеры, становятся известны фактические цены подрядчиков, меняются сроки и рыночная ситуация.
Поэтому финансовую модель целесообразно регулярно актуализировать.
На раннем этапе она помогает принять решение о входе в проект. После проектирования — проверить обновленный бюджет. Во время строительства — оценить влияние изменений. Перед выводом объекта на рынок — скорректировать прогноз выручки.
Модель становится не статичным документом, а инструментом контроля экономики проекта.
Что отличает устойчивую модель от оптимистичной
Хорошая финансовая модель не обязательно показывает максимальную доходность.
Ее задача — показать реалистичный диапазон результатов и условия, при которых проект сохраняет инвестиционную привлекательность.
Если для достижения целевого IRR одновременно требуется максимальная цена продажи, быстрое поглощение, отсутствие роста CAPEX и строительство строго по первоначальному графику, модель слишком чувствительна к отклонениям.
Более устойчивый проект способен выдерживать изменение части предпосылок без критического ухудшения результата.
Поэтому инвестору важно задавать не только вопрос «какая доходность у проекта?», но и «при каких условиях эта доходность достигается и что произойдет, если условия изменятся?».
Именно анализ предпосылок, чувствительности и альтернативных сценариев позволяет использовать финансовую модель не как подтверждение инвестиционной идеи, а как инструмент проверки ее устойчивости.
 Поделиться
 16 ноября 2026
 17 ноября 2026
 16 ноября 2026